
众所周知,Amazon Vine计划是不少跨境卖家用于新品推广、产品测评和获取消费者反馈的重要工具。卖家通过该计划无偿提供产品,由符合条件的Vine测评人实际体验并留下评价。对卖家而言,这些产品没有按照正常销售订单向测评人收取货款,但亚马逊后台仍可能保留商品价格、订单、库存等相关记录。
于是,一个看似简单的问题出现了:
Amazon Vine产品免费送出去,没有销售收入,还需要缴纳VAT吗?
答案并不能简单地用“免费”两个字来判断,而且目前欧盟VAT法规并没有针对Amazon Vine这一具体平台计划单独制定专门规则。
所以,对于Vine产品是否属于VAT意义上的“样品”,不能简单套用“免费测评=样品”的逻辑,还需要进一步结合欧盟基本规则、成员国具体规定以及企业实际业务事实进行判断。
基本规则: 免费提供, 为什么仍可能产生VAT
欧盟增值税指令(VAT Directive 2006/112/EC)Article 16对企业无偿提供经营资产进行了规定。
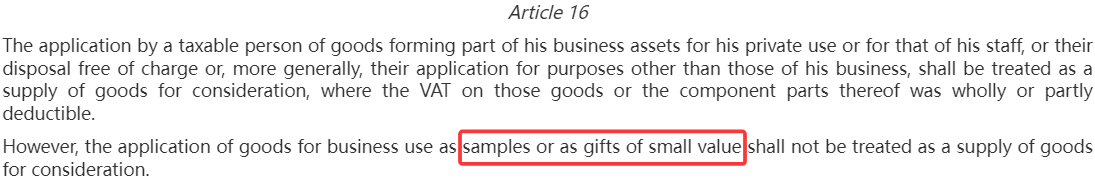
如果企业将属于其经营资产的货物无偿处置,且这些货物或者其组成部分在取得时已经全部或部分享受了VAT抵扣,那么,在符合相关条件的情况下,该行为原则上可以被视同为有偿货物供应(Deemed Supply),从而产生VAT申报义务。
但Article 16同时规定,用于企业经营目的的samples(样品)或gifts of small value(小额赠品),不视同为有偿货物供应。
那么,Vine产品是不是“样品”或“小额赠品”?这是整个问题最关键的一步。
很多卖家第一反应可能是:“Amazon Vine计划本来就是让消费者体验和评价产品的,所以肯定属于samples”。但如果从具体国家VAT规则来看的话,并不能直接这么认定。例如:英国HMRC VAT Notice 700/7对“samples”给出了一个非常具有参考价值的官方定义:
样品是用于促进相关产品销售,并让接受者能够对该产品的特性和质量进行评估,同时通常不应导致最终消费。但如果最终消费本身就是该类推广活动不可避免的一部分,也可能属于例外。
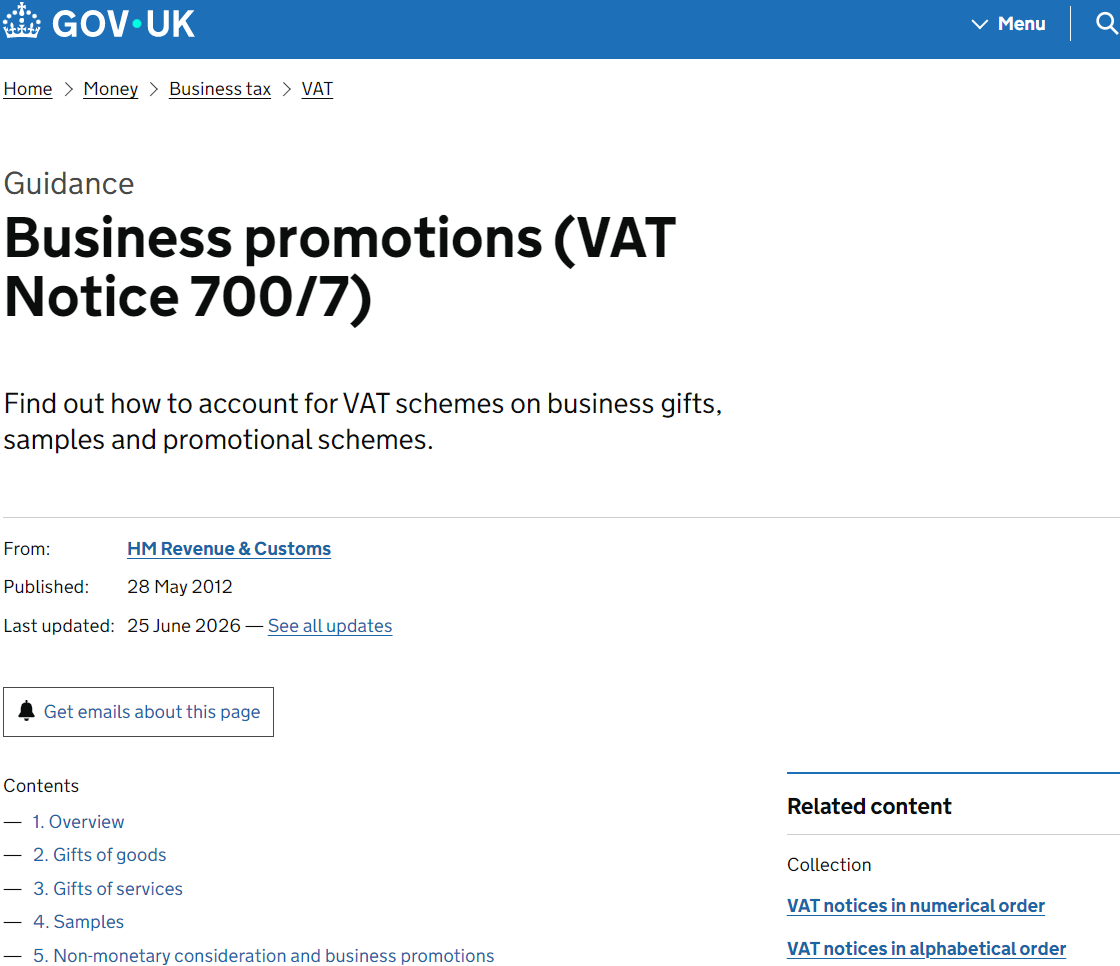
同时,HMRC还明确举例说明,如果提供的产品数量明显超过评估产品特性和质量所需的范围,也可能不再符合samples的性质。
在这里,还要纠正一个容易出现的误区:HMRC并没有规定“样品的接收方必须是B端客户”。事实上,HMRC Notice 700/7 Section 4.2明确提到,符合定义的免费samples可以为营销目的提供给individuals。
因此,“B端接收方”可以作为具体事实判断中的一个参考因素,但不能作为欧盟VAT意义上认定samples的统一、绝对条件。同样,“数量比较小”“有使用限制”也不宜被写成Article 16规定的固定法律要件,真正需要关注的是:
-
为什么提供?提供多少?
-
接受者需要通过什么方式评价产品?
-
产品是否仍然具有正常商品的完整消费属性?
-
免费提供是否主要服务于企业的销售推广目的?
这些问题,才是判断Vine产品能否适用samples例外时更有价值的事实依据。
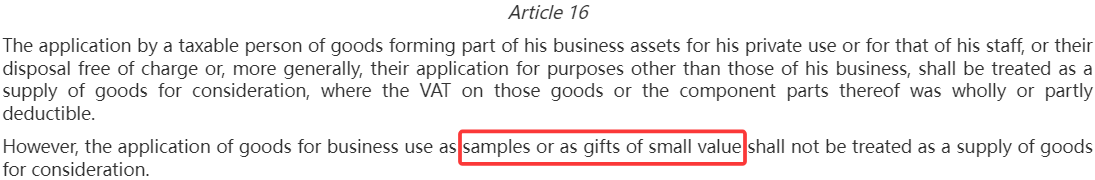
除了samples,Article 16还明确规定了gifts of small value这一例外。
在这里,同样不能简单理解为:产品低于某个金额,就一定不用交VAT。因为欧盟层面并没有规定一个适用于所有成员国(如:德国、法国、意大利)统一的“小额赠品金额”,具体金额标准、计算方法、同一接受者累计方式以及相关证明要求,都需要进一步看成员国规则。
德国: 50欧元是重要口径, 但Vine≠样品
德国增值税法(Umsatzsteuergesetz,UStG)对无偿提供货物,以及企业经营目的下的Geschenke von geringem Wert(低价值赠品)和Warenmuster(商品样品) 作出了具体规定。
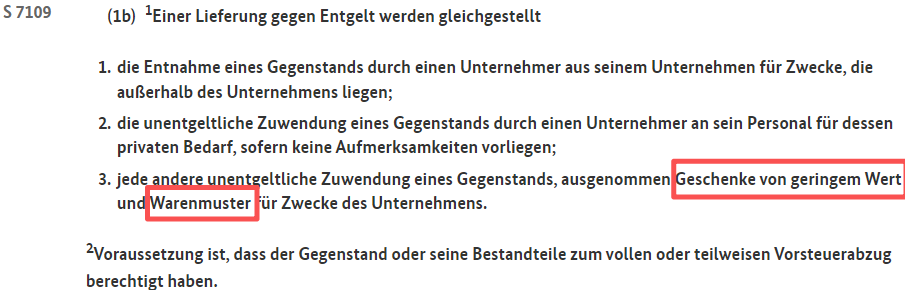
另外,德国联邦财政部(Bundesministerium der Finanzen)在BMF Amtliche Umsatzsteuer - Handausgabe 2024中也明确说明:
如果向同一接受者提供的相关物品,在一个日历年度内,其购入或生产成本合计不超过50欧元(不含VAT)可属于“Geschenken von geringem Wert”,即低价值赠品。
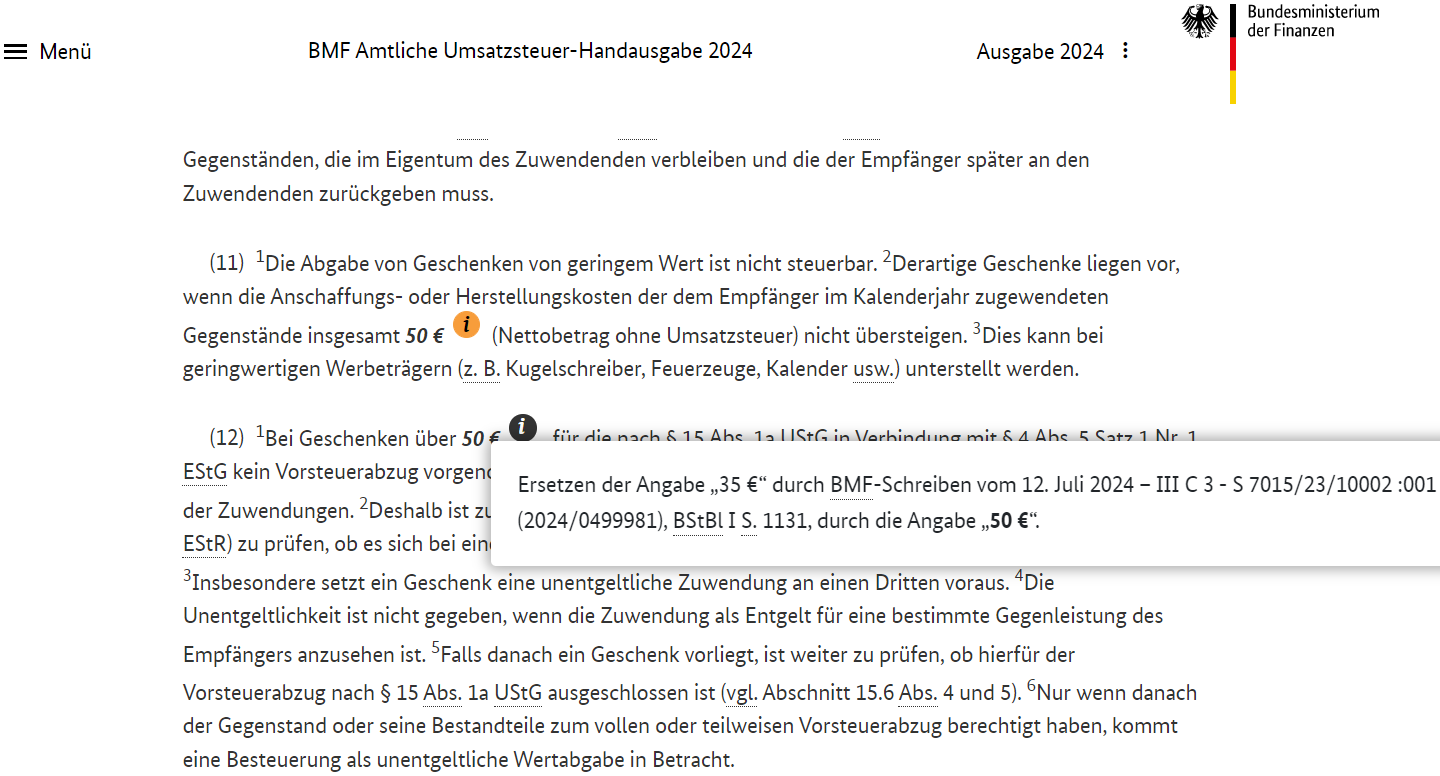
因此,德国实务中需要关注的并不是Amazon商品页面上的销售价格,而是相关产品的购入成本或生产成本,以及同一接受者在相关期间的累计情况。对于Amazon Vine产品而言,意味着企业至少应当能够留存:
-
Vine产品SKU
-
产品采购价格或生产成本
-
Vine产品数量
-
提供时间
-
相关接受者信息
-
产品实际发出国家
-
FBA库存所在地及流转记录
但更关键的问题仍然是,Vine产品是否属于Warenmuster?对于正常销售规格、完整包装的商品,仅仅因为它被用于测评,就直接认定为Warenmuster,并不稳妥。
因此,德国市场的判断不能简化为“Vine = Samples = VAT免税”,而应结合产品性质、推广目的、使用方式以及当地规则进行具体分析。
法国: 重点仍是“样品”或“小额赠品”能否成立
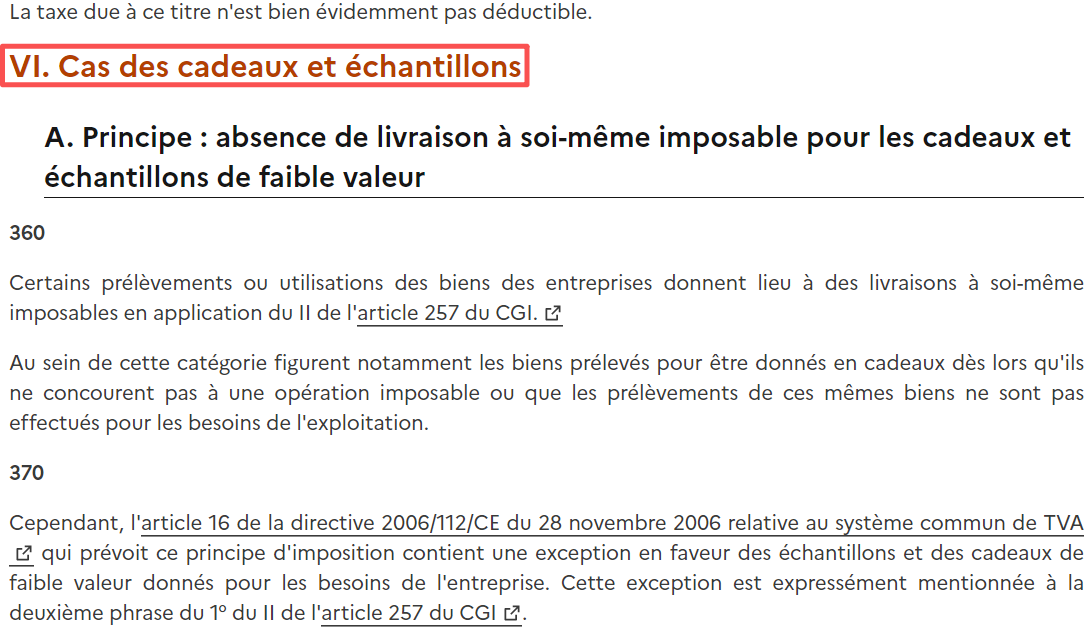
法国税务机关BOFiP同样对企业经营目的下提供的样品和低价值赠品作出了相关VAT处理说明,并围绕cadeaux(赠品)和Échantillons(样品)对适用情形及相关规则进行了具体解释。
其中,BOI-TVA-CHAMP-10-20-20对“Cas des cadeaux et échantillons”明确提到,法国对于企业经营需要下提供的样品及低价值赠品存在相应的非征税规则。
BOI-TVA-DED-30-30-50进一步对“Échantillons remis à titre gratuit”进行解释,指出样品通常应用于商业推广,其提供方式、包装或规格等应能够体现样品属性,并由企业证明该物品确实不适合正常销售且其使用符合商业推广需要。
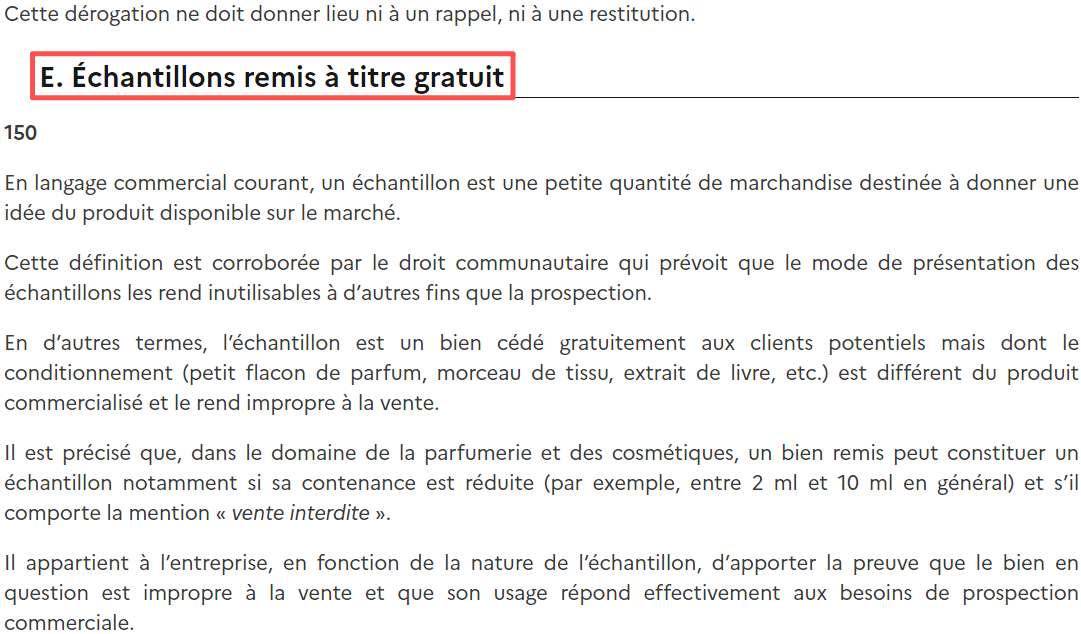
因此,在法国VAT规则下,相关产品是否可以按照“样品”处理,不能仅依据“免费提供”这一事实判断,而需要结合产品本身是否具有样品属性、提供目的是否属于商业推广、产品是否仍具有正常销售属性以及实际使用方式进行具体分析。
对于Amazon Vine而言,如果提供的是与正常销售商品相同的完整产品,仅用于消费者测评,并不能据此直接认定符合法国VAT意义上的“Échantillon”,仍需要结合具体产品和Vine计划的实际规则进行case by case判断。
意大利: 50欧是重要节点但⇏Vine免VAT
意大利VAT制度同样对企业无偿提供货物以及低价值赠品存在具体规定。
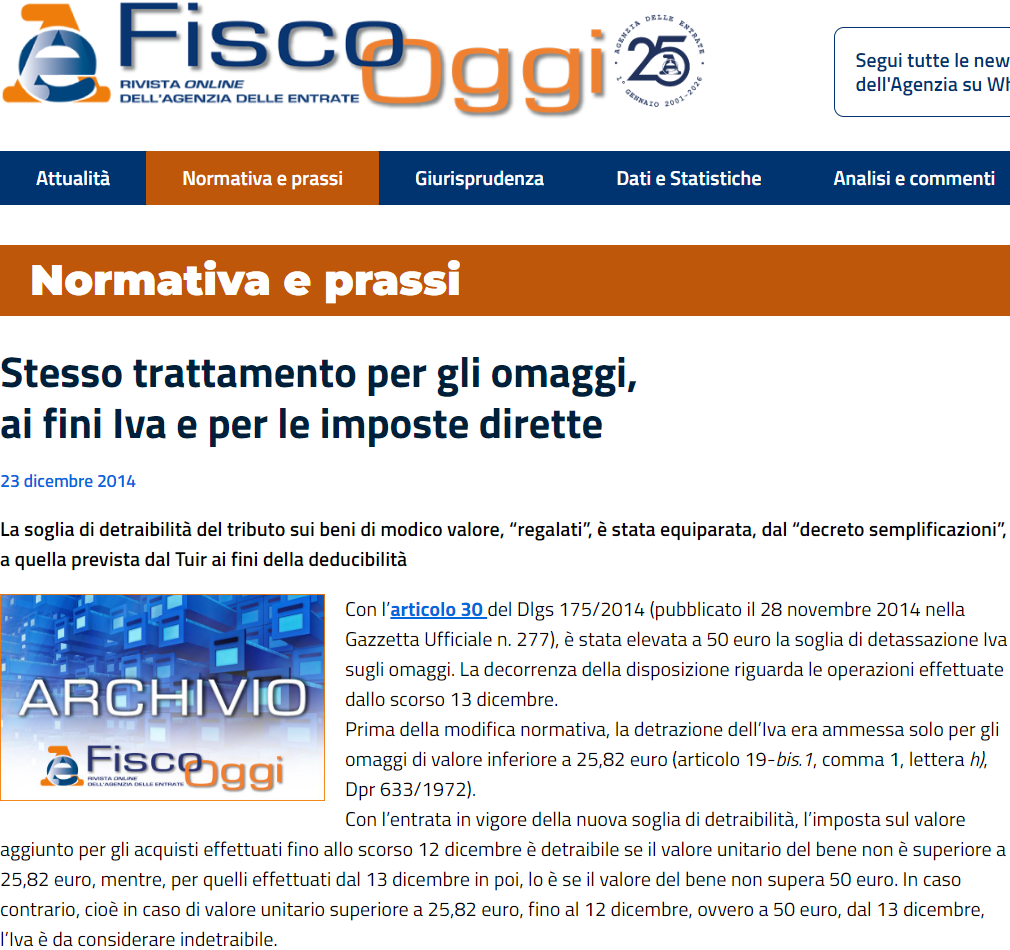
根据DPR 633/1972最新规定,关于企业赠品的VAT处理,50欧元是重要的价值节点。另外,根据2014年11月28日刊登在Gazzetta Ufficiale n. 277上的Dlgs 175/2014第30条,此前25.82欧元的赠品VAT免税门槛将提高至50欧元。
这里需要强调的是,50欧元并不意味着所有低于50欧元的Amazon Vine产品都自动免VAT,最终仍需进行综合判断:
-
产品性质
-
是否属于企业经营用途
-
是否属于样品或赠品
-
产品取得时是否抵扣VAT
-
具体免费提供方式
-
当地适用的VAT规则
因此,对于意大利Vine产品,同样不能简单按照商品销售价格进行判断。
跨境FBA: Vine VAT不能只看最终送给谁
对于使用欧洲FBA的卖家,Vine VAT还需要考虑库存流转。
例如:货物最初进入德国FBA仓库,之后通过Amazon FBA将库存调拨至意大利,最终产品从意大利库存进入Vine计划、发给Vine测评人。
这个案例至少存在两个需要区分的问题:
-
德国→意大利的库存转移如何进行VAT处理?
-
意大利库存中的产品最终无偿提供给Vine测评人如何处理?
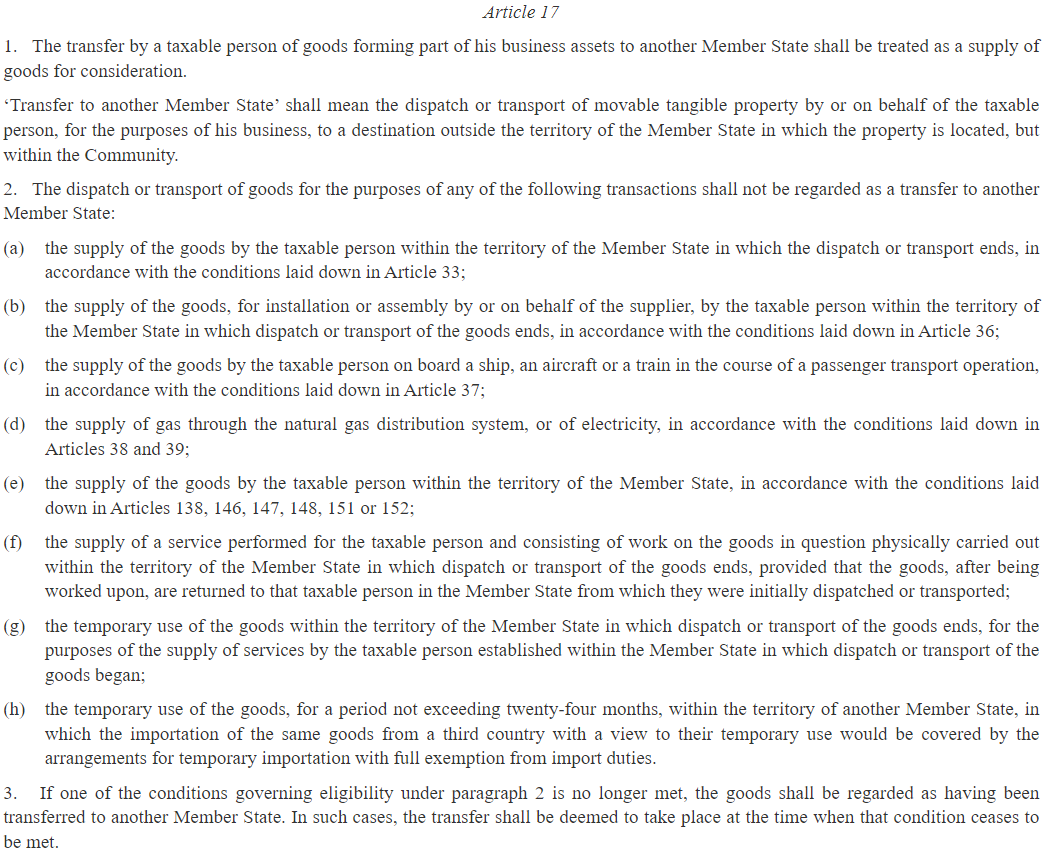
欧盟增值税指令(VAT Directive 2006/112/EC)Article 17对企业将经营资产从一个成员国转移至另一个成员国设置了专门规则,跨境FBA库存移动本身可能就是独立的VAT事项。
所以,不能因为最终Vine产品没有销售收入,就认为整个业务链条都没有VAT影响,这也是多国FBA卖家需要特别关注的地方。
Vine产品,最好逐国、逐产品进行判断
对于Amazon Vine产品,建议企业不要简单地在VAT系统中统一标记为“免费订单”,也不建议在没有进一步分析的情况下统一认定为“samples”。更稳妥的方式,是建立以下判断路径:
第一步,确认需要分析的国家
例如,德国、法国、意大利、西班牙等,不同国家的VAT规则、samples定义、gift of small value规则及证明要求可能存在差异。
第二步,提供Vine产品清单及使用范围
产品名称、SKU、产品类型、产品采购价格/成本、Vine产品数量、产品是否属于正常销售规格、产品具体用途、测评人如何使用、是否允许完整消费或使用、是否存在特殊使用要求。
第三步,确认库存和物流路径
产品最初进入哪个国家?当前库存在哪个国家?是否发生FBA跨境库存转移?Vine产品最终从哪个国家发出?
第四步,确认取得时的VAT情况
进口VAT、采购VAT等相关VAT是否已经抵扣。
第五步,逐国判断samples及gift of small value
如果能够证明符合当地例外规则,则进一步确认具体申报处理;如果无法证明符合相关例外,则再评估是否按照视同供应进行VAT处理。
卖家真正需要警惕的, 是没有证据去解释
可能只是“免费提供产品,让消费者体验并留下评价”,Vine产品数量或许并不大。但如果企业长期运营Amazon欧洲站,Vine产品会不断产生。
而当企业的VAT申报、平台数据、库存数据以及FBA跨境库存记录逐渐形成完整的数据链后,“为什么这些商品没有销售收入”可能就不再是一个业务问题,也可能成为税务稽查中的一个问题。
因此,真正重要的是企业能不能证明这些产品为什么免费提供,以及为什么采用相应的VAT处理方式,并确保申报数据、平台数据与库存流转记录之间能够相互对应。
如果您正在运营Amazon欧洲站,涉及Amazon Vine或FBA库存跨境调拨,需要进一步判断Vine产品在欧洲具体国家的VAT处理方式,欢迎联系沙之星跨境税务专家团队,我们可根据企业实际业务模式及产品情况,帮您厘清平台数据、库存流向与VAT申报之间的关系,降低因业务模式变化或数据不一致带来的税务风险!