对于进入美国市场的跨境企业而言,“Bond”这个词应该并不陌生。无论是进口货物、申请海关资质,还是注册销售税账户,企业都可能遇到“需要提供Bond”类似的合规要求。
很多企业第一次接触时会产生疑问:
Bond是不是就是交一笔押金?是不是所有Bond都一样?为什么海关要求Bond,州税务部门也要求Bond?
事实上,美国合规体系中的Bond虽然中文都经常被翻译为“保证金”“担保”或“保函”,但不同监管体系下的Bond,背后的法律逻辑完全不同。其中,跨境企业最容易混淆的就是:
-
US CBP Bond(美国海关担保)
-
US Sales Tax Bond(销售税担保)
二者看起来都是“Bond”,但CBP Bond管进口,属于美国联邦海关监管体系,解决的是货物进口风险;Sales Tax Bond管销售税,属于州税务管理体系,解决的是销售税缴纳风险。正确区分两者,不仅关系到合规成本,更关系到进口主体设计、税务注册以及资金安排。
美国海关为什么要求提供CBP Bond?
CBP Bond,通常指U.S. Customs and Border Protection Bond(美国海关与边境保护局担保),服务于美国进口环节。
当企业将商品进口到美国时,需要有一个主体承担Importer of Record(IOR,进口商记录主体)的责任。IOR不只是填写报关资料那么简单,它需要负责:
-
商品归类是否准确;
-
海关申报价格是否真实;
-
关税是否正确缴纳;
-
原产地信息是否合规;
-
是否满足其他监管机构要求;
-
是否配合海关后续审核。
美国海关允许部分货物在最终完税价格、税率或监管事项尚未完全确定前先行放行,但前提是进口商提供一定形式的担保,这就是CBP Bond存在的原因。
另外,很多企业会误解:“买了Bond,是不是等于提前把钱交给海关?”
答案是否定的。CBP Bond不是税款,也不是押金,更不是保险费用,它本质上是一种进口商向美国政府提供的履约信用保障。如果进口商未来出现少缴关税、海关要求补充资料但未提交、未履行重新交货等义务,或者违反进口相关法规,那么,CBP可以依据Bond向担保公司追偿。而担保公司承担赔付后,通常仍会向进口商追偿。
因此,Bond并不会消除进口商责任,它只是让美国政府在进口商无法履行义务时,有一个额外的追偿渠道,企业也可根据进口频率去购买。
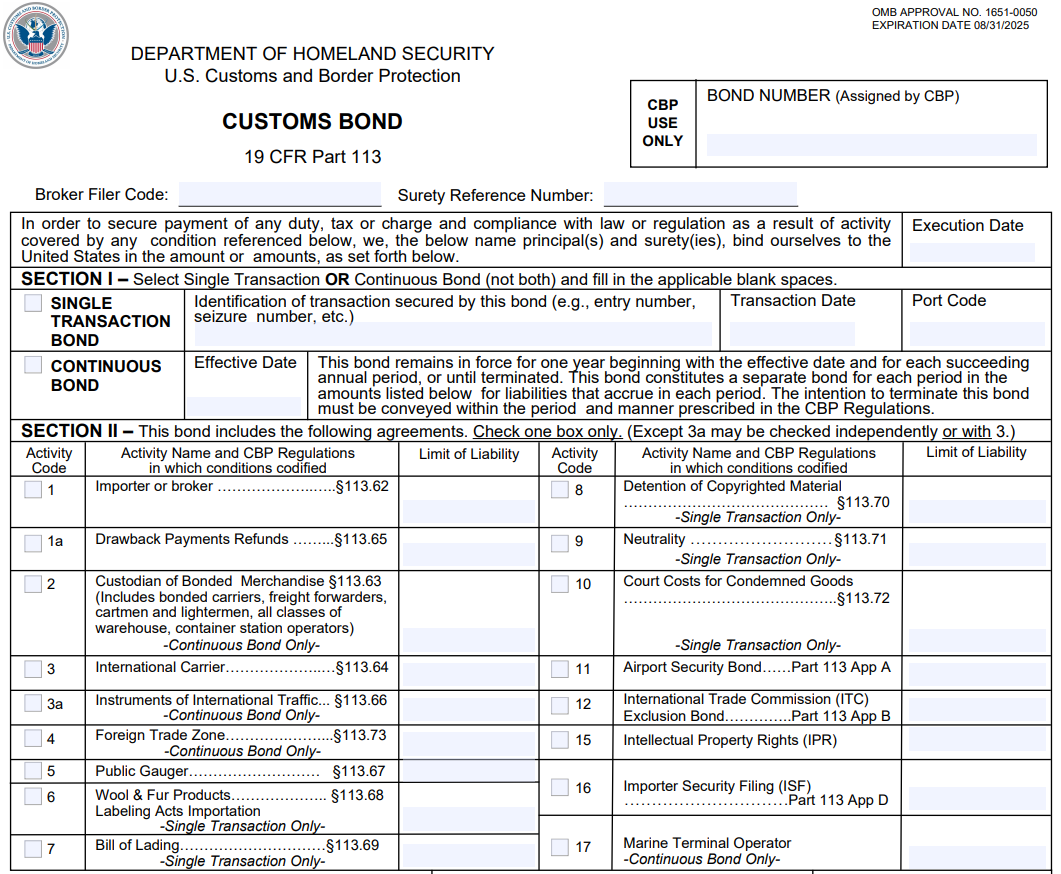
1、Single Transaction Bond(单票担保)
适用于偶尔进口、临时进口项目、进口次数较少的企业,企业每一次进口,根据具体交易申请对应Bond。
虽然灵活、不需要长期维护,但每票都需要处理,长期进口成本和管理压力较高。
2、Continuous Bond(连续担保)
对于长期运营美国市场的跨境企业,更常见的是Continuous Bond,它允许企业通过一份持续有效的Bond覆盖一定期限内的多次进口,尤其适合Amazon美国站卖家、海外仓模式企业、美国本土销售公司、高频进口企业。
通常情况下,普通进口Continuous Bond的最低金额常见为50,000美元。但实际担保额度并非固定不变,还可能根据企业历史进口数据、关税金额以及风险情况调整。
为什么销售税也需要Sales Tax Bond?
如果说,CBP Bond关注的是“你的货物进口是否合法?”那么,Sales Tax Bond关注的是“你收取消费者的钱,是否会按规定交给州政府?”
美国销售税体系与中国增值税体系不同,销售税通常由各州分别管理,并不存在全国统一的Sales Tax Bond规则。当企业向消费者销售商品时,消费者支付的销售税,并不是企业收入,企业实际上承担的是代州政府收取税款,并按期申报缴纳的义务。
另外,也不是所有企业注册销售税都需要Sales Tax Bond。很多企业办理销售税许可证(Sales Tax Permit)时,并没有被要求购买Bond,原因在于Sales Tax Bond并不是所有州、所有企业的固定要求,它通常是一种风险控制措施,州税务机关可能根据以下因素判断:
1、企业是否缺乏美国经营记录
新成立美国公司、境外企业直接注册销售税、没有历史申报记录,税务机关可能认为风险较高。
2、企业过去是否存在税务问题
例如:延迟申报、欠缴销售税、税务账户异常、许可证曾被暂停。
3、企业信用情况
如果州政府认为未来税款无法按时收回,就可能要求提供担保。
因此,注册销售税≠必然需要Sales Tax Bond。是否需要,通常取决于具体州的法律、税务机关的审核结果,以及企业本身的申报和信用情况。
常见误区:Bond金额≠企业实际支付金额
无论是CBP Bond还是Sales Tax Bond,都需要注意的是:
Bond面额≠企业实际支付的费用
例如,企业申请了一份50,000美元CBP Bond,这并不意味着企业需要支付50,000美元。通常情况下,企业支付的是担保保费(Premium),Bond金额代表担保公司的最高责任额度(Bond Amount)。
不过,如果企业信用较弱,担保公司也可能要求现金抵押、反担保措施,以及额外风险保障。
Sales Tax Bond同样如此,具体保费金额通常取决于担保金额、企业信用、经营风险和担保公司的审核标准。
企业遇到“需要Bond”,应该先明晰什么?
很多企业看到Bond要求后,第一反应是“多少钱?”但更重要的问题应该是:
第一,谁要求提供Bond?
是美国海关?州税务机关?其他监管机构?不同机构对应不同责任。
第二,Bond担保的是什么义务?
CBP Bond,保障进口商履行海关责任;Sales Tax Bond,保障企业按时缴纳代收销售税。
第三,这是普遍要求,还是风险触发?
有些Bond是进口常规配置,有些Bond是税务机关针对特定企业采取的风险控制措施。
第四,Bond金额、保费和现金占用是否区分?
企业需要关注:担保额度是多少,年度成本是多少,是否需要现金抵押,是否影响资金周转。
美国合规不是“买一份Bond”这么简单
随着越来越多中国企业进入美国市场,美国业务架构正在从简单销售模式,逐渐走向美国公司运营、海外仓布局、本地库存管理、销售税注册和跨境资金结算。在这个过程中,Bond只是整个合规体系中的一个环节,真正重要的是企业是否清楚自己在不同环节承担什么责任。
在进口环节,企业需要重点关注:
-
谁作为IOR,承担进口主体责任?
-
谁负责向美国海关,履行申报、缴税及配合监管义务?
-
商品归类、海关估价、原产地认定,是否准确合规?
在销售环节,企业需要重点关注:
-
哪些州,已经触发销售税Nexus?
-
是否完成相关销售税注册及许可证申请?
-
是否按照州税务机关要求,进行申报并及时缴纳税款?
税务和贸易合规并不是孤立存在的,对于跨境企业而言,理解Bond的区别,本质上是在理解美国市场的监管逻辑。提前建立清晰的进口、销售和税务合规框架,才能避免企业进入美国市场后,因为概念混淆而产生额外成本和风险。
如果您正面临美国公司架构设计、Importer of Record安排、CBP Bond申请、销售税注册或美国跨境税务合规等相关问题,欢迎联系沙之星跨境美国税务专家团队,我们将结合您的具体业务模式,为您量身定制合规策略与落地解决方案,助您降低跨境经营风险,实现美国市场的稳健布局与长期发展!