
加州长期被誉为“科技和资本天堂”,聚集了大量中资背景的高收入跨境企业管理者、控股股东和技术合伙人。然而,加州个人所得税属全美最高之一,对跨境企业股东、拥有股权激励的技术团队、设有子公司的大陆企业决策人造成了不小的税务压力。
随着出海企业逐渐成熟,许多企业在红利分配、管理层薪酬设计、境外架构税务规划方面面临实际挑战。本文即围绕“加州个人所得税率结构”出发,解析跨境高收入群体的税务痛点与优化策略。
一、加州最高个人所得税率高达 13.3%
加州采用累进制所得税结构,税率从1%起步,顶端税率为13.3%。适用于年收入超过百万美元的个人或合伙企业利润分配人群。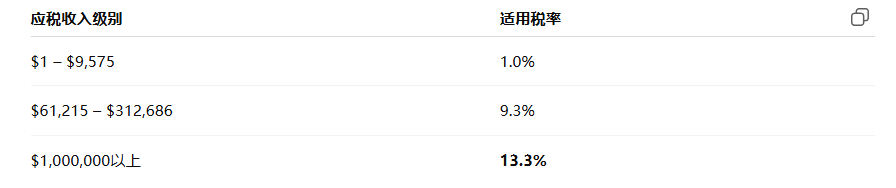
⚠️ 高税率适用于:
跨境高管设有加州税务居民身份;
在美控股公司分红或期权兑现;
加州设有实体公司,企业主或LP参与分红;
向母公司支付管理费/薪酬被归类为个人收入。
二、典型出海企业面临的税务痛点
高管个税与公司企业税“叠加征收”
跨境结构中常见的C-Corp企业企业所得税+高管个人税层层累加。
股权激励兑现税务重压
境外员工或中方技术团队在期权兑现时被视为加州来源收入,适用高税率。
税务居民身份认定模糊
高管虽人在中国,但因美国实体发放薪酬/设居所而被IRS视为加州税务居民。
三、可行的税务优化与结构策略
✅ 优化法人或高管的税务身份
通过设立非加州控股公司(如特拉华或德州公司)降低个人与企业税负叠加;
控制“在加州实际居住天数”避免被认定为税务居民;
采用境外雇佣或薪酬外包方式隔离所得来源归属。
✅ 股权激励以信托或LP结构管理
设立境外受控信托(BVI/New Zealand trust)持股,避免高税下兑现;
采用基金式合伙人结构(LP/LLP)实现税收递延或分流。
✅ 收入重新分类设计
将部分收入从“W-2薪酬”转为“资本利得/股息收入”;
通过合理转让定价结构,将部分利润转移至低税区控股公司。
客户案例分享:深圳AI独角兽在美设立子公司的应对策略
一位中国AI企业高管作为美国子公司法人,在期权兑现后面临百万美元级加州税负。通过税务顾问协助,其调整为:
由香港控股公司持有美国子公司股权;
高管身份调整为非税务居民顾问合同;
股权激励归属于境外基金信托持股平台;
最终有效将税负从近40%降低至20%以下,避免了因高税率影响净收益的风险。
加州的高个税政策虽然为公共支出提供基础,但对跨境出海企业的法人、高管及核心技术合伙人来说,也构成实实在在的合规挑战。税务优化不在于“避税”,而是通过合理合法的结构安排,匹配全球业务模式与税收监管环境。
如果您正在考虑如何优化加州税务结构,避免税负过重带来的影响,欢迎联系我们沙之星,我们将根据您的具体情况提供定制化的税务优化建议,确保您的税务合规与财务效益最大化。
美国加州最高个人所得税率解析:跨境高收入人群如何优化税务负担
发布时间:2025-07-22




