
在全球化用工趋势下,越来越多中国企业在美国设立子公司或通过远程方式聘用美国员工。与此同时,也有大量中方高管、技术骨干以L1、H1B、OPT等身份派驻美国或长期为美区业务提供支持。这种“跨境派驻+本地雇佣”的混合用工模式,为企业带来人力灵活性的同时,也引发了一个高频但常被忽视的合规问题:如何应对中美之间的个人所得税差异?
错误的税务认定不仅会导致员工个税重复征收、合规审计风险上升,更可能对企业在美国的税务声誉、移民资格、甚至股权激励计划造成影响。
一、中美个人所得税制度差异对企业的影响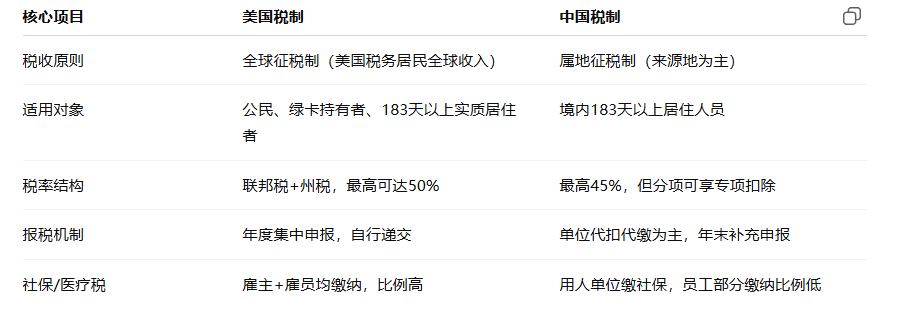
二、企业常见涉税问题场景
1. 中方员工短期赴美出差却被美方认定为税务居民?
很多企业未设立清晰的派驻协议或薪资支付主体结构,导致员工被误判为美国税务居民,必须就全球薪资在美报税,甚至触发美国FATCA信息审查。
2. 美籍或绿卡员工加入中企但未在美合规报税?
若企业将其薪资支付纳入国内主体,但未向美方申报W-2或1099表单,易引发员工个税追责,并影响企业雇主备案。
3. 股权激励落地失败?
中企为美籍员工发放国内母公司期权或限制性股票时,若未在授予与行权时遵循IRS规定,税务合规与激励效果都将失效。
三、企业层面如何做双边合规规划?
明确员工税务身份与派驻期限分类
将赴美员工划分为“短期差旅”“境外派遣”与“本地雇佣”三类,设定差异化薪酬与税务结构。
构建合规的双主体薪资支付路径
避免由中国主体直接向美国税务居民发放工资,可由美国注册实体(或PEO)代发,并同步代扣税款。
签署中美《避免双重征税协定》框架下的备案材料
包括W-8BEN、8233表等,确保员工能依法享受免税待遇或抵免政策,避免重复征税。
使用跨境人力合规服务商落地薪税系统
第三方平台可为美方员工发薪、代扣代缴并出具报税材料,规避税务滞后问题。
四、典型企业案例
一家深圳出海SaaS公司在2023年初于加州设立子公司,初期采取总部直发薪模式。后因税务审计发现未为在美运营经理申报FICA税,被IRS要求补税+罚金共计超过$60,000。后经调整:
在美国注册独立法人,成为用工主体;
薪资发放全部本地化,使用Gusto自动申报W-2;
派驻中方技术主管同时享受《中美税收协定》下183天免税规则;
调整后,企业有效降低了雇佣风险,同时提升了员工激励的可兑现性。
对于跨境企业来说,员工个人所得税不再是“个人事务”,而是构成全球合规框架的关键一环。理解中美税制差异、清晰分工支付路径,是出海业务能否在法律框架下持续扩张的基础。
沙之星跨境深知跨境企业面临的税务挑战,我们专注为跨境企业提供中美税务合规规划与实施支持,帮助您规避双重征税风险,确保合规的同时优化税务成本。若您正面临员工税务合规问题,或计划在美国拓展业务,欢迎随时联系我们。沙之星将为您提供个性化的税务方案,助力您在全球市场持续扩张并稳步前行。
中国与美国个人所得税差异详解:跨境企业如何规范员工税务合规、降低双边风险?
发布时间:2025-07-22




