
做海外业务,很多企业对税务风险的理解,往往停留在“有没有按时申报”“有没有欠税”这几个问题上。但随着企业进入更多国家和地区,经营链条越来越复杂,税务风险早已不只是申报层面的问题。
海外公司是否真正开展了与其身份相匹配的业务?销售主体、收款主体和实际经营主体是否一致?海外仓中的库存与进口、销售记录能不能对应?VAT、企业所得税等税务义务是否都已经覆盖?平台、银行、海关以及企业财务数据之间出现差异时,企业能不能解释清楚?
这些问题在日常经营中可能并不明显,但一旦进入税务核查,就可能变成企业需要重点说明的问题。更重要的是,企业真正发现风险之后,往往又面临另一个难题:问题这么多,到底应该先处理什么?
但即使企业发现问题,也不可能所有问题一起处理。哪些属于需要马上整改的高风险事项?哪些问题可以按照业务影响和税务风险逐步处理?历史问题应该先补资料、调整申报,还是进一步做专项整改?
如果没有风险分级,企业很容易陷入“哪里有问题就改哪里”的状态。一些影响较大的事项没有及时处理,反而把大量时间花在低风险、低影响的问题上;而对于历史遗留问题,也可能因为没有明确的整改顺序,导致问题一直拖延。
因此,对出海企业来说,税务自查的意义并不是简单地找出几个错误,而是建立一套能够持续运行的风险识别和处理机制。
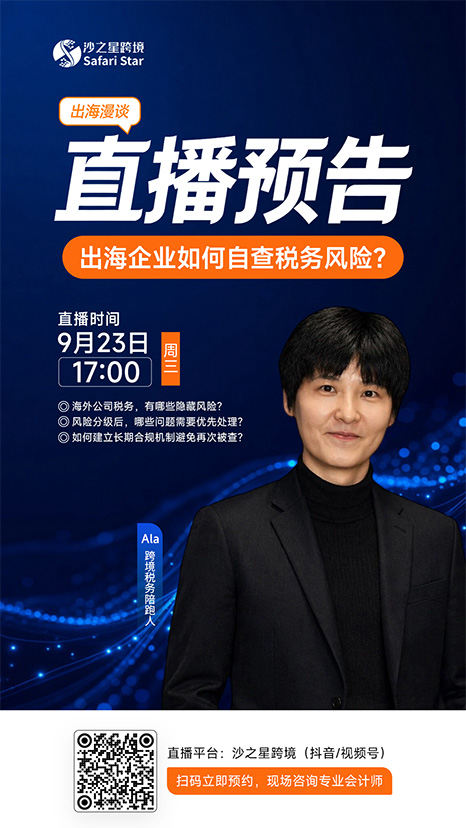
9月23日17:00,沙之星直播间,我们将从“自查什么、怎么判断、先改什么、如何持续管理”四个角度,和大家一起梳理出海企业税务风险自查的基本思路。